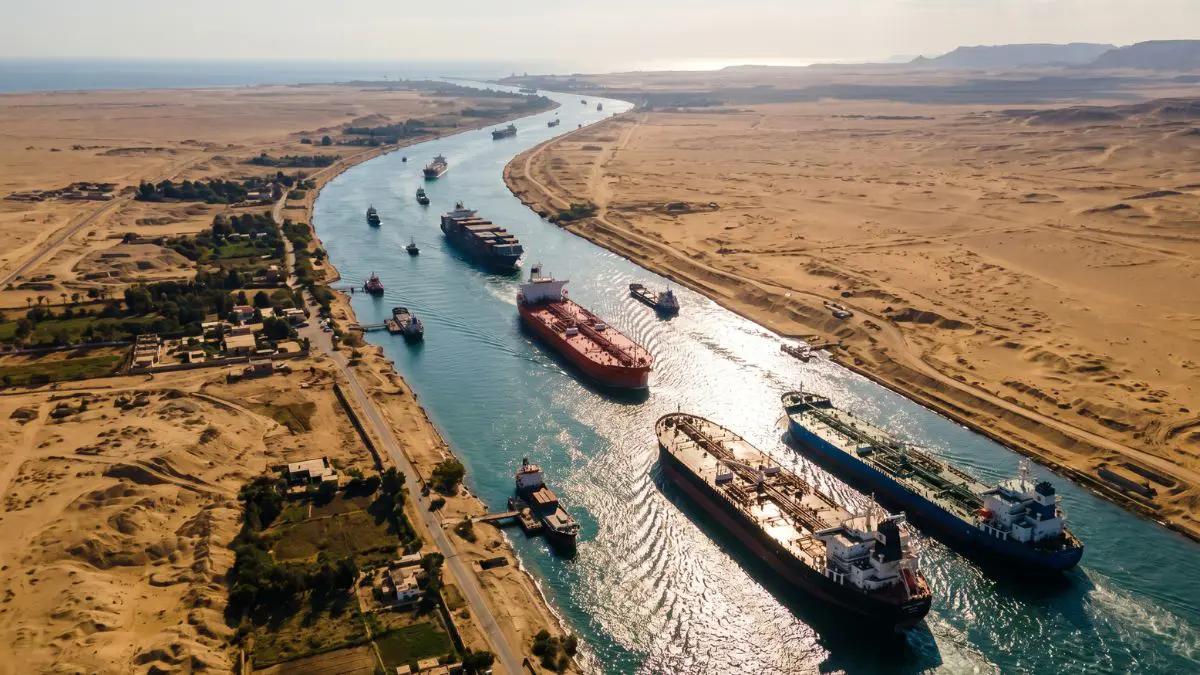
به گزارش “راهبرد انرژی“، افزایش تردد نفتکشها و بازگشت تدریجی خطوط کشتیرانی کانتینری، عبورومرور از کانال سوئز را به بالاترین سطح از زمان آغاز بحران دریای سرخ رسانده است؛ با اینحال، آمارها نشان میدهد تجارت دریایی هنوز با شرایط عادی فاصله زیادی دارد و پیامدهای جنگ، تحریمها و ناامنی در مسیرهای راهبردی همچنان بر جریان حملونقل جهانی سایه انداخته است.
تحولات اخیر در مسیرهای دریایی منطقه نشان میدهد که افزایش تردد کشتیها از کانال سوئز لزوماً به معنای پایان بحران کشتیرانی نیست. اگرچه فعالیت نفتکشها از سطح پیش از آغاز حملات حوثیها فراتر رفته و برخی شرکتهای بزرگ حملونقل کانتینری نیز به این مسیر بازگشتهاند، اما ترکیب ناوگان عبوری و مسیرهای جدید انتقال نفت حکایت از تغییر الگوی تجارت دریایی دارد؛ تغییری که بیش از آنکه نشانه بازگشت ثبات باشد، حاصل سازگاری شرکتهای کشتیرانی با شرایط پیچیده ژئوپلیتیک است.
افزایش تردد کشتیها؛ فاصله همچنان زیاد است
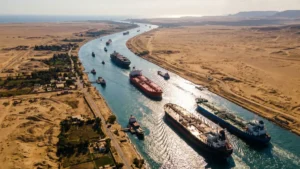
بر اساس گزارش لویدز لیست، تردد کشتیها در کانال سوئز در ماه اکتبر به بالاترین سطح خود از زمان آغاز حملات به کشتیهای تجاری در دریای سرخ رسید. در این ماه، یکهزار و ۳۳۸ کشتی از کانال سوئز عبور کردند؛ در حالیکه این تعداد در سپتامبر یکهزار و ۲۲۸ فروند و در اکتبر سال گذشته ۹۹۸ فروند بود.
تناژ کل کشتیهای عبوری نیز به ۱۲۶ میلیون تن وزن مرده (DWT) رسید که در مقایسه با ماه قبل ۱۸ درصد و نسبت به مدت مشابه سال گذشته ۶۳ درصد افزایش نشان میدهد. با وجود این رشد، مجموع تناژ کشتیهای عبوری هنوز حدود یکسوم کمتر از سطح اکتبر ۲۰۲۳ است؛ یعنی زمانی که حملات حوثیها در دریای سرخ، شرکتهای بزرگ کشتیرانی را به تغییر مسیر وادار نکرده بود.
نفتکشها؛ عامل اصلی افزایش تناژ عبوری
بخش مهمی از رشد اخیر تردد در کانال سوئز به افزایش عبور نفتکشهای حامل نفت خام مربوط میشود. طبق آمار لویدز لیست، تناژ نفتکشهای نفت خام در اکتبر به ۴۷ میلیون تن وزن مرده رسید؛ در حالی که میانگین ماهانه این شاخص در فاصله ژانویه تا نوامبر ۲۰۲۳ حدود ۴۴ میلیون تن بود.
ریچارد مید، سردبیر لویدز لیست، در تشریح ترکیب این ترددها اعلام کرده است که نزدیک به ۴۰ درصد عبور نفتکشهای بزرگ حمل نفت خام از کانال سوئز در ماه اکتبر به کشتیهای تحت تحریم اختصاص داشته است.
این آمار نشان میدهد بخشی از رونق ظاهری مسیر سوئز، به جابهجایی نفت در شبکه تجارت تحریمی و تغییر مسیر محمولههای نفتی مربوط میشود.
البته تناژ وزن مرده، ظرفیت حمل کشتیها را نشان میدهد و نباید آن را با حجم واقعی نفت جابهجا شده یکسان دانست؛ زیرا ظرفیت کشتیهایی را که بدون بار حرکت میکنند نیز در بر میگیرد.
خط لوله شرق به غرب عربستان؛ مسیر جایگزین تنگه هرمز
تغییر مسیر صادرات نفت عربستان سعودی یکی از عوامل مؤثر در افزایش تردد نفتکشها از کانال سوئز بوده است. عربستان برای کاهش وابستگی به تنگه هرمز، از خط لوله راهبردی شرق به غرب استفاده میکند. این خط لوله به طول حدود ۱۲۰۰ کیلومتر، نفت خام را از مناطق تولیدی در شرق کشور به بندر ینبوع در ساحل دریای سرخ منتقل میکند.
پس از حمله پهپادی در اوایل همان ماه، فعالیت این خط لوله در سپتامبر از سر گرفته شد و بارگیری نفتکشها در بندر ینبوع نیز اندکی بعد به جریان افتاد. نفتکشهای حامل نفت عربستان از این بندر به سمت شمال حرکت میکنند و با عبور از کانال سوئز، محمولههای خود را به بازارهای مقصد میرسانند. به این ترتیب، بخشی از صادرات نفت این کشور بدون عبور از تنگه هرمز انجام میشود.
در مسیر مقابل، نفت روسیه از بنادر دریای سیاه و بالتیک از طریق کانال سوئز به مقصد هند منتقل میشود. این مسیر در مقایسه با دور زدن دماغه امید نیک در جنوب آفریقا، کوتاهتر است و میتواند هزینه و زمان حملونقل را کاهش دهد.
تحریمها چگونه ترکیب ناوگان دریایی را تغییر دادهاند؟
یکی از نکات قابل توجه در گزارش لویدز لیست، نقش پررنگ کشتیهای تحریمشده در افزایش تردد نفتکشهاست.
به گفته ریچارد مید، بخش عمده این نفتکشها از انواع افراماکس و سوئزمکس هستند؛ شناورهایی که ظرفیت حمل آنها از نفتکشهای غولپیکر VLCC کمتر است.
از سوی دیگر، دستکم ۵۰ نفتکش و کشتی حمل گاز که تحریم نشدهاند، اما پیشتر در تجارتهای تحریمی فعالیت داشتهاند، اکنون به حمل محمولههای مجاز از خلیج فارس روی آوردهاند. این شناورها بخشی از ظرفیت حملونقلی را جبران میکنند که با خروج مالکان و اپراتورهای اصلی از بازار منطقه ایجاد شده است.
بریجت دیاکون، مدیر اطلاعات و پژوهش دریایی لویدز لیست، این وضعیت را غیرعادی توصیف کرده و معتقد است تغییر ترکیب ناوگان، مستقیماً از اختلالات ژئوپلیتیک و محدودیتهای ناشی از تحریمها تأثیر پذیرفته است.
تنگه هرمز؛ گلوگاه پرریسک تجارت انرژی
در حالی که تردد در کانال سوئز روندی افزایشی دارد، وضعیت امنیتی تنگه هرمز همچنان یکی از نگرانیهای اصلی بازار جهانی انرژی است. افزایش حملات به کشتیهای تجاری در این آبراه و مناطق پیرامونی، رفتوآمد برخی شناورها را با کندی مواجه کرده است؛ هرچند جریان عبور نفتکشها بهطور کامل متوقف نشده است.
بر اساس دادههای لویدز لیست اینتلیجنس، شمار عبور کشتیهای غیرمرتبط با ایران از تنگه هرمز در هفته ۱۹ تا ۲۵ اکتبر به ۱۱۰ فروند رسید. این رقم در هفته قبل ۱۲۲ فروند و میانگین هفتگی ماه سپتامبر ۱۱۵ فروند بود.
این کاهش نشان میدهد که حتی با تداوم جریان تجارت دریایی، ریسکهای امنیتی همچنان بر تصمیم مالکان کشتیها، شرکتهای بیمه و اپراتورهای حملونقل تأثیر میگذارد.
بازگشت خطوط کانتینری؛ آیا رونق سوئز ادامهدار است؟
بازگشت تدریجی برخی خطوط کشتیرانی کانتینری نیز در افزایش تردد از کانال سوئز و تنگه بابالمندب نقش داشته است. به گفته کارشناسان لویدز لیست، احیای خدمات کانتینری یکی از مهمترین عوامل افزایش رفتوآمد کشتیها در بابالمندب، دروازه جنوبی دریای سرخ، بوده است.
با اینحال، آرسنیو دومینگز، دبیرکل سازمان بینالمللی دریانوردی، اعلام کرده است که کشتیهای مرتبط با عربستان سعودی همچنان بهطور ویژه در معرض حملات در منطقه قرار دارند.
بریجت دیاکون نیز درباره پایداری روند بازگشت شرکتهای کشتیرانی به این مسیر ابراز تردید کرده است. به اعتقاد وی، افزایش تردد نفتکشها و بازگشت بخشی از ناوگان کانتینری هنوز برای اثبات عادی شدن شرایط کافی نیست. وی با اشاره به تداوم تهدیدهای امنیتی در دریای سرخ و بابالمندب، تأکید کرده است که احتمالاً میزان بازگشت تردد به این مسیرها با محدودیتهایی روبهرو خواهد بود.
رونق آماری یا بازگشت واقعی تجارت دریایی؟
افزایش تردد کشتیها در کانال سوئز را نمیتوان بهتنهایی نشانه پایان بحران کشتیرانی دانست. انتقال نفت عربستان از مسیر ینبوع، جابجایی نفت روسیه به مقصد هند، افزایش سهم نفتکشهای تحریمشده و بازگشت محدود خطوط کانتینری، همگی در بهبود آمارهای اخیر نقش داشتهاند.
با اینحال، تداوم ناامنی در تنگه هرمز، تهدیدهای دریای سرخ و محدودیتهای ناشی از تحریمها نشان میدهد که ساختار تجارت دریایی هنوز از ثبات پیشین برخوردار نیست.
به نظر میرسد کانال سوئز بار دیگر در حال بازیابی جایگاه خود در شبکه حملونقل جهانی است، اما تا زمانی که امنیت مسیرهای راهبردی تضمین نشود و شرکتهای بزرگ کشتیرانی با اطمینان به این آبراهها بازنگردند، نمیتوان از پایان بحران سخن گفت.